第16章 問題4:專業操守與經濟利益的衝突
专家可能先按自身奖励方向解读模糊信息,再真诚地相信建议正确。告知奖金的先后顺序改变推荐,帮助作者诊断自我欺骗:利益冲突并不总以明知故犯的形式出现。
第16章問題4:專業操守與經濟利益的衝突
你是否曾經因為車子出現小故障而去找師傅,結果卻收到一大筆帳單,上面列出一堆你看不懂的「重要維修項目」?我有這種經驗。你是否曾經因為背痛去看醫生,結果聽到最好的解決辦法是動背部手術?我也有這種經驗。不過,我也和大多數人一樣,沒有足夠的專業知識可以判斷這些建議是否對我最好。
消費者的知識有限,往往要依賴專家的意見和建議做決定。然而,這些建議不一定對我們最好。在這些情況下,顧問和消費者之間經常出現資訊不對稱:修車師傅對修車懂的比我多,醫生對緩解背痛知道的比我多。因此,信任是這種關係的重要元素。以你的醫生為例:他們努力用功取得醫學學位是為了幫助你,而不是敲你一筆竹槓。儘管醫療領域充滿資訊不對稱和利益衝突,但是你相信醫生會把你的健康放在首位。
然而根據估計,過度醫療在美國每年造成醫療領域2,100億美元的支出浪費,部分原因就是醫生建議進行不必要的手術,從中直接得到報酬。[1]例如背痛手術現在已是司空見慣,解決背痛的手術有愈來愈多選擇,其中很多已被證明不必要,甚至有害。[2]除了不必要的手術,醫療浪費有很大一部分來自過度開立處方藥物。研究顯示,從醫療產業領取報酬的醫生,開藥方式往往不同於沒有來自業界報酬的醫生。[3]醫生怎麼能把自己的經濟利益置於患者的健康之上?
不只是醫生。財務顧問也經常能從某些產品直接得到報酬。雖然有些顧問會忽視自己的誘因,對客戶提出公正的建議,但是有許多顧問會為了一己利得而提供偏私的建議,有時因此犧牲客戶的最佳利益。與醫生一樣,財務顧問的薪酬結構是重要因素。最常見的兩種結構是純顧問費制(fee-only),以及顧問費加佣金制(fee-based)。前者的財務顧問只收取顧問服務報酬,通常是資產的某個百分比,而不是根據他們推薦的金融產品抽佣。後者的財務顧問通常隸屬於註冊的仲介經紀商或保險公司,是根據推薦成功的產品賺取佣金。[4]賺取佣金的財務顧問通常會對客戶隱瞞這種行為。顧問決定推薦自己可以獲利但會犧牲客戶利益的產品,背後的原因是什麼?一邊是金錢利益,一邊是專業操守的威脅,他們如何調和兩者的衝突?
專家給出壞建議時可能會感覺不好;用我們的術語來說,他們可能會接收到負面的自我訊號。顧問可能會自忖自己欺騙消費者,不是好人。
「幸好」這有辦法解決。為了減輕金錢利益和自我形象之間的衝突,財務顧問可能會自欺,說服自己相信他們的建議符合道德。醫生可能會說服自己,手術不只是為了實現最大的獲利,對於病患來說也是最佳治療方法。
成功自欺的祕訣就是,在推薦中留有模糊或主觀的空間。注例如對於是否需要手術來說,開刀是不是緩解病患背痛的最佳方法,通常是主觀評估,並且通常沒有反證能顯示這是不必要的手術。專家利用這種模糊性成功地說服自己,他們的建議(實現最大的自身實質利益)對客戶來說,實際上就是最好的行動方案,藉此挽救原本會毀壞的自我形象。
我的同事西薇雅.薩卡爾多(Silvia Saccardo)、瑪塔.塞拉-嘉西亞(Marta Serra-Garcia)、羅爾.凡.維杜依岑(Roel van Veldhuizen)和我想了解這種自欺如何運作,並利用誘因診斷偏頗建議背後的心理,也就是人們怎麼根據自己的誘因給出自私的建議,同時還相信他們的行為符合道德。[5]我們為此建構一個簡單的諮商遊戲,由顧問對不知情的客戶推薦兩種投資選擇當中的一種(A或B)。我們有系統地操縱顧問的自欺能力,也就是顧問如何說服自己,他們追求最高利潤的建議的合理性,並衡量他們的建議偏頗程度。
我們建構的諮商遊戲很簡單。顧問方有兩個建議選項:A投資是2美元或4美元、機率50:50的彩券。B投資是1美元或7美元、機率50:50的彩券。我們建構這兩種彩券時,刻意讓B投資的期望報酬(4美元)高於A投資(3美元)注。不過,B投資的變異性較大。想一下:你自己會選哪一種?
我們要求遊戲裡的顧問選擇向客戶推薦哪一種投資。我們沒有告知客戶有關投資的資訊,只有顧問知道,而客戶唯一可獲得的資訊就是顧問的推薦。
以下說明我們測試自欺的操作。第一組是對照組,顧問沒有偏好推薦任何一項投資的誘因。這時,有31%的顧問推薦A投資,其餘推薦B投資。大多數顧問顯然偏好B投資。
接下來,我們把第一組的結果與顧問推薦A投資有1美元獎金的兩種操作結果做對照。也就是說,只要顧問推薦A投資,可以自動得到1美元。這足以使他們的建議出現偏頗嗎?結果證明,這取決於他們知道獎金措施的時點。注
在其中一組,我們先告訴顧問獎金措施,接下來才告知兩種投資的細節,並詢問他們的選擇──這是「先知組」;另外一組則相反,我們改變資訊提供的順序,先告知投資資訊,請他們思考(不要說出來,只是思考)哪一項投資較佳,接下來才告知推薦A投資有獎金的事──這是「後知組」。
顧問的實驗流程如圖28所示。
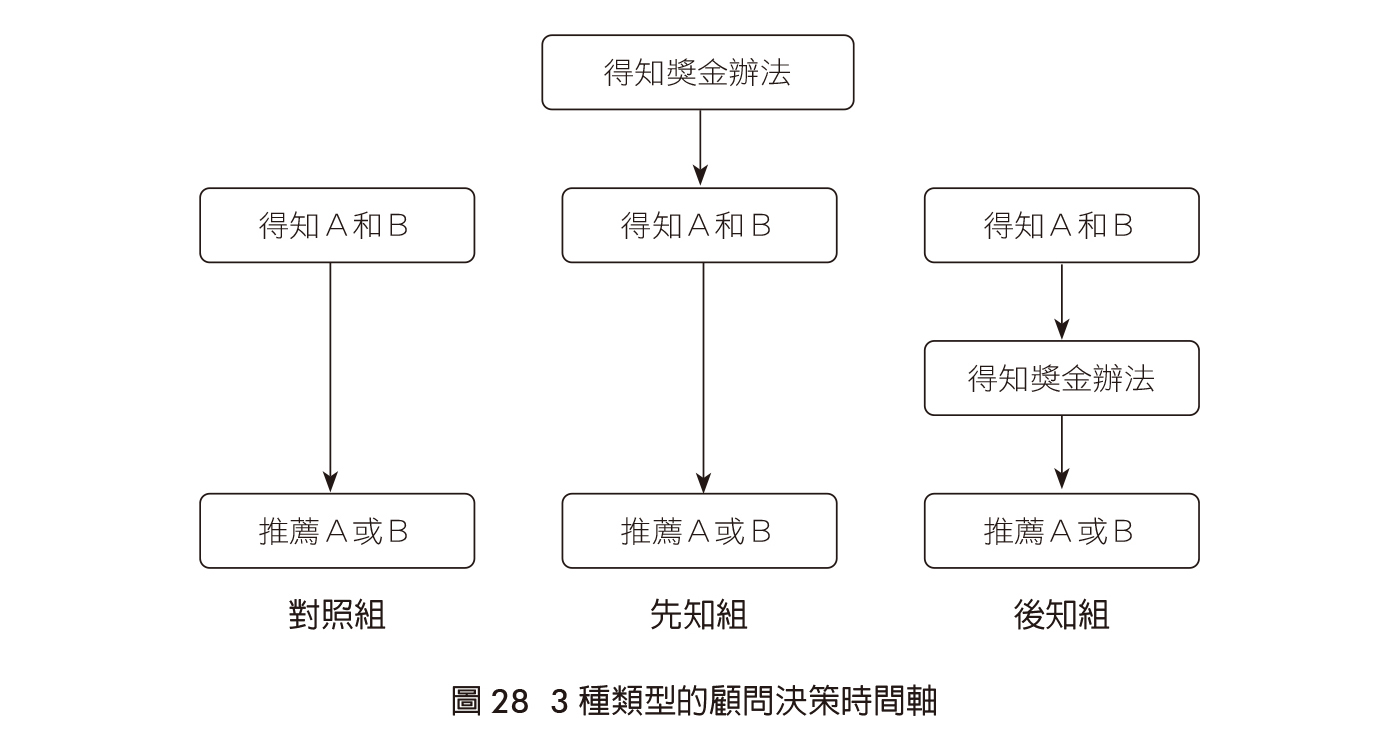
為什麼我們要讓顧問知悉獎金措施的時間有所不同?如果顧問還沒評估投資之前就知道獎金的事,他們可能會自欺。他們會為了領取獎金而扭曲自己的信念,說服自己相信推薦A是對客戶最好的選擇。他們知道推薦A能獲得獎金,所以在讀投資描述時就已經有偏見。他們會找理由支持選擇A的合理性,並說服自己說客戶其實會偏好A。例如,他們可以說,哪個選擇比較好並沒有定論,因為這取決於客戶的風險偏好,而既然A的變異較低,因此對於客戶來說是比較安全的選擇。如果我們顛倒順序,等他們做完投資選項評估(結論可能是B投資對客戶較好)才告知獎勵措施,他們無法讓時間倒轉,說服自己相信A比較好。如果顧問在得知獎勵之前已經自己評估過投資,自欺就會變得比較困難。在這種情況下,顧問無法在推薦有獎金的投資選項時保持正面的自我形象。
實驗結果發現如下:之前提過,沒有誘因的對照組只有31%的顧問推薦A投資。在先知組(先告知推薦A能讓他們賺更多錢),推薦A投資的比例變成將近兩倍,為61%。然而,後知組選擇推薦A的比例只有33%,與對照組的比例在統計學上沒有顯著差異。我們利用誘因成功診斷出建議偏離「道德」的困境,並挖掘顧問在面對自利建議時為了保持正面的自我認知而自欺的心理過程。
以這些結果推測醫生做出不必要的醫療建議背後的心理,他們可能真的相信這是對的治療方法。他們在提出建議之前就知道自己的誘因,但是不認為自身利益會影響他們的選擇。數據支持這些偏頗的信念。例如,一名記者請醫生對過度醫療的調查結果發表評論時,「幾位從醫療業得到高額報酬、品牌藥處方率高於平均水準的醫生表示,他們的作為是為了病患的最佳利益。」[6]我們的研究證明,他們可能真的相信自身行為符合病患的最佳利益。但是他們可能是受到誘因影響,以自欺避免負面的自我訊號並保護自己的形象。
這個發現揭示偏頗建議背後的決策過程,並對於這樣一套制度的建構者形成挑戰:在這套制度中,知情的顧問可以扭曲建議,從而扭曲結果。一個解決辦法是建立或參與一種顧問的財務利害得失與客戶的選擇無涉的制度。例如,你可以考慮向另一位與你的決定沒有財務關聯的醫生徵詢第二意見。另一個解決辦法是設計能夠讓自我形象的成本發揮更大作用的程序,以減少有道德但偏頗的個人做出不道德行為。
 重點提示:
因為自欺心理,顧問在推薦犧牲客戶利益而讓自己受益的選項時不會覺得難受。
[1] Institute of Medicine, Committee on the Learning Health Care System in America, Mark Smith, Robert Saunders, Leigh Stuckhardt, and J. Michael McGinnis, eds., Best Care at Lower Cost: The Path to Continuously Learning Health Care in America (Washington, DC:National Academies Press, 2013).⤴
[2] John N. Mafi, Ellen P. McCarthy, Roger B. Davis, and Bruce E. Landon, "Worsening Trends in the Management and Treatment of Back Pain," JAMA Internal Medicine 173, no. 17 (2013): 1573-81.⤴
[3] Colette Dejong, Thomas Aguilar, Chien-Wen Tseng, Grace A. Lin, W. John Bos-cardin, and R. Adam Dudley, "Pharmaceutical Industry-Sponsored Meals and Physician Prescribing Patterns for Medicare Beneficiaries," JAMA Internal Medicine 176, no. 8 (2016):1114-22.⤴
[4] Rickie Houston, "Your Financial Advisor's Conflicts of Interest," SmartAset, January 16, 2020.⤴
[5] Uri Gneezy, Silvia Saccardo, Marta Serra-Garcia, and Roel van Veldhuizen, "Bribing the Self." Games and Economic Behavior 120 (2020): 311-24.⤴
[6] Charles Ornstein, Mike Tigas, and Ryann Grochowski Jones, "Now There's Proof. Docs Who Get Company Cash Tend to Prescribe More Brand-Name Meds," ProPublica, March 17, 2016.⤴