第14章 問題2:改變捐款者對捐款流向的感受
通过初始捐款的三种用途,作者区分对组织低效的担忧与“我的钱要直接行善”的感受。零间接成本框架并不减少实际管理费用,而是改变谁支付以及捐款者如何理解自己的贡献。
第14章問題2:改變捐款者對捐款流向的感受
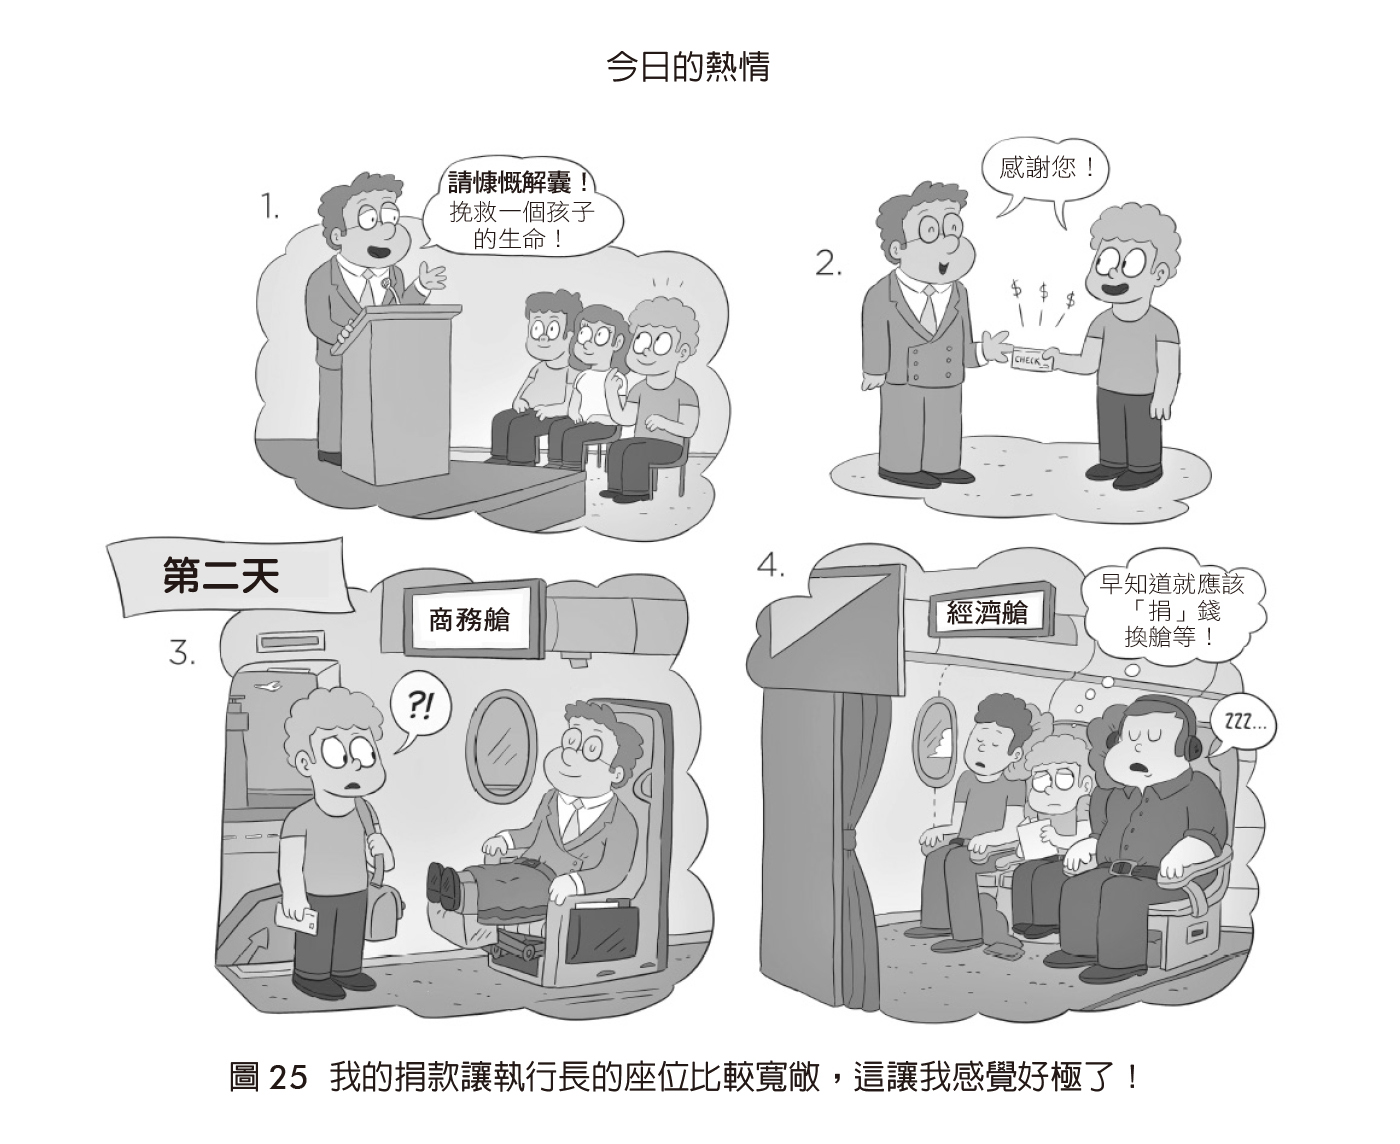
在昨晚的一場研討會上,你被一家知名的貧困兒童慈善機構執行長感人的演講所感動,決定捐款1,000美元。你今天早上匯款,感到滿心溫暖。然後你前往機場搭飛機回家。在機場報到時,你的感覺仍然相當不錯。你走進機艙門,沿著走道往經濟艙走去找座位,當你經過頭等艙時,看到那裡坐著一個看起來眼熟的人──那不是你剛剛捐款的慈善機構執行長嗎?這時,你的感受如何?注
看到執行長坐在頭等艙,你可能感到不滿,甚至有點生氣。你甚至可能會後悔捐款,因為你覺得你好像在幫執行長付頭等艙機票錢。有這種感受的不只你一個。很多人都不喜歡間接成本(overhead costs)高的慈善機構──間接成本指的是,對於主要目標沒有直接貢獻的開銷,包括執行長的差旅費用。我們對間接費用抱持狹隘的觀點,在做捐贈決策時,經常不會考慮捐贈對目標的效益。由於沒有時間和心力做研究,我們的決定主要是依據以下這個問題:我的捐款有多少比例用在間接成本?這種顧慮凸顯另一個問題:為什麼我們一開始會這麼不願意付間接成本?這個問題的答案就是本章主題。我們在深入探究之前,需要一些背景知識。
慈善事業一向強調給予的龐大潛能和影響。許多人都相信給予有一股力量,可以創造有意義的改變。光是在美國,2019年個人對慈善機構的捐款金額就有將近3,000億美元。[1]不過,即使是在善意市場,要讓慈善組織運作,經濟誘因也是重要的驅動力。
社會運動家、募款人丹.帕洛塔(Dan Pallotta)在2013年的TED演講中點出,我們與慈善機構的關係破碎,原因在於我們有雙重標準。他認為,我們談到非營利組織時,把撙節與道德畫上等號──我們嚴密檢視非營利組織的支出,獎勵的標準是花多少錢,而不是做多少事。非營利部門與其他經濟部門似乎適用兩套不同的規則。我們評價一般企業執行長時,不是根據開銷是否節制,而是著眼於營運成果,像是公司獲利。帕洛塔認為,這套規則歧視非營利部門,讓它們無法充分發揮潛能。[2]
雙重標準在員工薪酬方面尤其普遍。在私部門賣書或賣武器賺幾百萬美元都沒有關係,不過如果是個人在致力於治療癌症的非營利組織得到幾百萬美元入袋,就會受到各方的非議和撻伐。在大眾眼中,在銀行工作的MBA畢業生年薪40萬美元沒問題,但如果是慈善機構的執行長賺那麼多?不行──大眾完全無法接受。這種偏頗的公眾認知導致人才對慈善領域敬而遠之。那些能夠在非營利部門有一番作為的人,因為不願意或不能夠在經濟上終生承擔這種犧牲,最後選擇投身營利部門。
現在我們回頭談間接成本規避──我之所以喜歡這個主題,一個原因就是身為經濟學家的我明白,捐贈時應該關心的是捐款的整體影響,而不是慈善機構的間接成本。然而,身為凡人的我要是在前往經濟艙座位的途中,看到坐在頭等艙的執行長,還是會心情惡劣。換句話說,雖然我理解我應該關切的是影響力而不是費用,但是實際上我對兩者都在意。當然不是只有我會這樣:研究顯示,無論成本效益如何,捐款人都一面倒地偏好間接成本低的慈善機構。[3]
為什麼人們不喜歡間接成本高昂的慈善機構,原因通常有二:首先,高額的間接費用可能表示組織效率低落,組織的管理者不稱職。其次,高額的間接費用可能表示慈善機構內部有腐敗行為,不是消費過度,就是貪汙。慈善機構的這兩類問題,大家都時有耳聞。因此,捐助人可能會保持警覺,而以慈善機構的日常開銷做為訊號,判斷它為理念實際上做多少努力。
除了前兩個原因,我還要指出第三個原因,而這個原因不但與捐助者的感受直接相關,也是來自我們所進行的一場頂尖執行長思想實驗的啟發:捐贈者希望他們的錢能夠對他們支持的志業有直接影響。當他們知道自己的捐款是直接用於孩子的餐點,而不是執行長的頭等艙座位時,或許會覺得自己發揮的影響力比較大。換句話說,想到自己的錢完全捐給孩子會增強他們的自我訊號,相信自己是幫助有需要者的好人。
艾葉蕾.葛尼齊、伊莉莎白.基南(Elizabeth Keenan)和我自問:這種感覺會不會就是人們不願意付間接成本的原因?[4]在前述的3個原因中,哪一個才是間接成本規避的主要動機?除了純粹出於好奇,我們認為深入理解這種規避心理背後的原因,可能可以找到募款開源的新方法。我們的構想是受到一個簡單的思想實驗所啟發:假設你是某家慈善機構的執行長,剛剛從慷慨的個人捐款者得到資金,用於開辦新的募款活動。你要如何利用這筆初始捐款設計誘因,讓其他潛在捐款人願意掏出最多的錢?
這不是憑空設想的問題──慈善組織收到大筆捐款時,這是董事會成員的必考題。傳統上,慈善機構運用初始捐款開拓募款的方式主要有二:① 做為種子資金,以拋磚引玉(「有位慷慨的捐贈者已經為這項志業捐贈1,000萬美元」);② 採用對等動撥模式,也就是每新收到1美元的捐款,就動撥1美元的初始捐款。已有研究證明,初始捐款的這兩種運用方法(種子資金和對等撥用)可以有效增加捐款額。[5]我們希望實驗以誘因做為診斷工具,提出募款的新方法,挖掘人們討厭支付營運管理費用的原因。於是,我們提出第三種誘因:告訴捐款者,他們的捐款沒有一毛錢是用於間接成本。
回想一下,當你在頭等艙裡行經那位執行長的座位旁時,如果他和他的慈善機構在昨天的會議上對你保證,你的捐款百分之百都會用於為有需要的孩子購餐,至於營運管理活動所需要的資金,包括補貼、差旅和其他行政費用,是由其他人捐款人給非營利組織的資金來支應──這時你的感覺就不會那麼糟糕,因為你覺得他的頭等艙座位沒花到你捐的錢。你的捐款直接用於行善。知道這些,有助於減輕你的負面感受嗎?
我們認為答案是肯定的。如果這樣確實有幫助,那就可以用來檢驗我們的假設,也就是人們不願意支付間接成本,而在相信自己的錢會直接用於解決困難時會更願意捐款。這個直覺如果得到驗證,就能做為如何利用初始資金吸引更多捐款、如何繞過間接成本規避心理以增加捐款的指引。為了用實驗測試這種誘因,我們用初始資金支付慈善機構的營運管理費用,讓所有後續捐款都與間接成本完全無涉,直接用於慈善。
就像研究PISA時一樣,我們也進行現場實驗,以系統化的方式診斷間接成本規避心理背後的原因,並測試兩種標準解釋是否遺漏一些關鍵點──在這裡是指與捐助者自身貢獻相關的情感面因素。我們在一個教育專業的基金會測試這個想法。基金會買下一項權利,可以向4萬名過去5年內曾做過類似慈善捐款的捐款人發送一次勸募信。基金會把新做法通知所有參與者,並告知新計畫的成本是2萬美元,請捐款人踴躍捐款,以達成募款目標。
我們與基金會一起取得設計誘因需要的資金,並建構4個組別;各組都賦予不同類型的捐款誘因。具體而言,我們把4萬名潛在捐款人隨機分為4組,各組為1萬人,4個類型的誘因配置分別如下:
 對照組:沒有提供額外的誘因。
種子資金組:參與者得知基金會已經取得個人捐款人對計畫資助 1萬美元。
對等動撥組:參與者得知基金會得到個人捐款人對計畫的1萬元資助款,並將用於對等動撥,也就是他們每捐1美元,基金會就可以從那筆初始資金動撥1美元,最高達 1萬 美元。
零間接成本組:參與者得知基金會得到個人捐款人對計畫的1萬美元資助款,而這筆錢會用於支付所有營運管理費用。 因此,他們捐款的每一塊錢都會直接用於專案計畫。注
從這項現場實驗,我們更能夠深入理解,捐贈者對於捐款給間接成本高的組織卻步的原因:是因為間接成本的規模?還是由誰支付間接成本?注在倉促提出解決方案之前,診斷間接成本規避的根本原因非常重要。我們假設,如果我們承擔與該項計畫相關的所有間接費用,就能讓捐助者有捐款的動力,因為他們可以放心,他們捐的每一塊錢都會直接用於慈善計畫本身。
圖26顯示4組得到的捐款總額。種子資金和對等動撥可以有效地提高捐款金額,超過對照組的水準,不過事實證明,零間接成本更為有效。
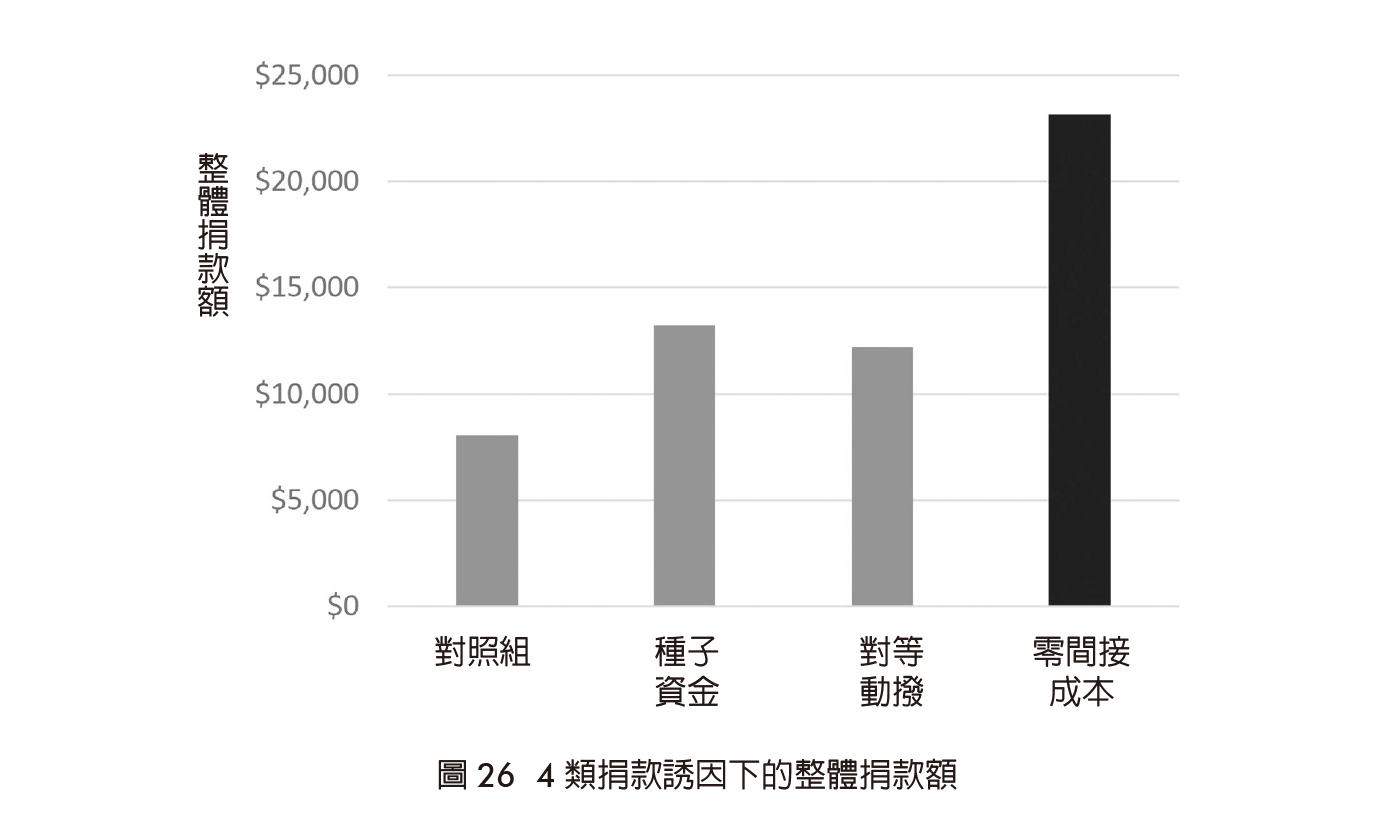
之所以有這樣的實驗結果,主要是因為零間接成本有更多人被說服而捐款。與種子資金組和對等動撥組相比,以告知潛在捐贈者間接費用會由初始資金支應做為誘因,可以大幅提升決定捐贈的人數和捐款總額。
實驗結果有助於我們診斷間接費用規避心理背後的原因;結果顯示第三種解釋的重要性:捐助者在意的不只是幫助慈善事業,也在意做法給他們的感受。理解間接費用規避心理背後的原因,也不只是理論的練習,更有助於給予。一個方法是「教育」捐贈100美元的小額捐款人,為什麼他們應該關心的不是間接費用,而是影響力。然而,由於小額捐款者眾,這個方法的難度很高。此外,慈善事業的影響力也難以衡量。[6]
現在,從另一個角度來看,假設你是一家醫院的開發計畫負責人,面對一位即將捐500萬美元給醫院的重要捐款人,你可以告訴對方這筆錢的用途(例如建新大樓或是採購先進的機器),或者你也可以試著說服對方,把這筆錢用於支付醫院開發募款活動的間接費用。這次對話可能會讓醫院針對所有在意自己是否對慈善有直接貢獻的小額捐款人,舉辦專款專用(零間接成本)的募款活動。我們的研究顯示,這種方法(利用那筆資金為小額捐款人設立零間接費用的募款計畫)有助於增加捐款人數和捐款額。這筆500萬美元用於撥付間接費用,效益可能遠勝於單純用於建造新大樓。
這種方法在實務經營的知名例子是「慈善:水」(charity: water)這個非營利組織。它拆分成兩個獨立的組織:一是「慈善:水」,接受完全用於慈善活動的捐款;二是「泉井」(The Well),由一群專門的私人捐款者組成,負擔所有間接費用。[7]這種做法滿足個人對直接影響力的渴望,也有助於整體的給予。一方面,組織能夠集中精力,說服少數大額捐款人,他們的捐款最好的用途是支付營運管理費用,以支持強大穩健的基礎設施的開發和維護。另一方面,一般大眾參與專款專用捐款也會感覺良好。這是雙贏的解決方案!
更廣泛而言,間接成本的相對效率再次凸顯控制故事框架的重要性。我們在這個現場實驗測試的3種誘因,從傳統經濟角度來看,是完全相同。然而,就像導論裡的可口可樂案例,故事怎麼講很重要。找到人們關心的框架,你的誘因會更到位。
 重點提示:
間接成本規避心理的根源不只是擔心貪腐、無效率和浪費無度。強調捐款者的個人影響力也很重要。
[1] National Philanthropic Trust, "Charitable Giving Statistics,"* accessed December s, 2020.⤴
[2] Dan Pallotta, "The Way We Think about Charity Is Dead Wrong." TED, March 2013.⤴
[3] Jonathan Baron and Ewa Szymanska, "Heuristics and Biases in Charity" in The Science of Giving: Experimental Approaches to the Study of Charity, ed. Daniel M. Oppenheimer and Christopher Y. Olivola (New York: Psychology Press, 2011), 215-36: Lucius Caviola, Nadira Faulmuller, Jim A. C. Everett, Julian Savuleseu, and Guy Kahane, "The Evaluability Bias in Charitable Giving: Saving Administration Costs or Saving Lives Judgment and Decision Making 9 (2014): 303-16.⤴
[4] Uri Gneezy, Elizabeth A. Keenan, and Ayelet Gneezy, "Avoiding Overhead Aversion in Charity," Science 346, no. 6209 (2014): 632-35.⤴
[5] Lise Vesterlund, "Why Do People Give?," in The Nonpraft Sector: A Research Handbook, 2nd ed., ed. Walter W. Powell and Richard Steinberg (New Haven, CT: Yale University Press,2006), 568-88.⤴
[6] Aleron,'Why Charities Should Look at New Ways of Measuring Impact," 2013.⤴
[7] charity water, "The 100% Model: Charity: Water," accessed December 9, 2020.⤴